

Quyền sử dụng đất và tài sản gắn liền với đất thuộc thửa đất số 628, tờ bản đồ số 24, giấy chứng nhận quyền sử dụng đất ngày 14/6/2017, số vào sổ cấp giấy chứng nhận: CS01056, số giấy chứng nhân quyền sử dụng đất; CG 939889.
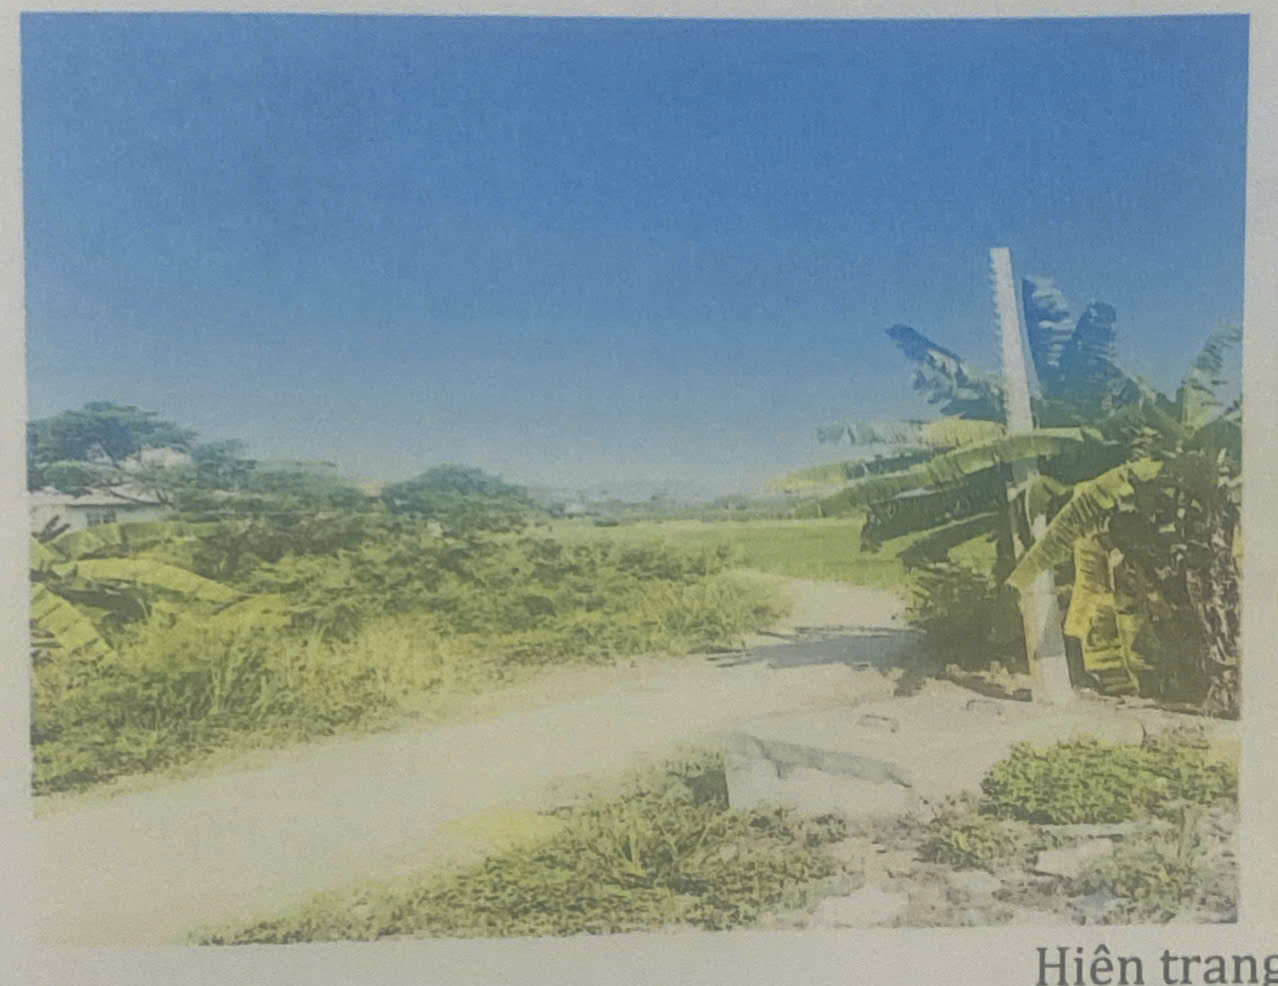
Thông tin tài sản
Quyền sử dụng đất và tài sản gắn liền với đất thuộc thửa đất số 628, tờ bản đồ số 24, diện tích 120m²; Hình thức sử dụng riêng: 120m²; tại Thôn 2, xã Long Phụng, tỉnh Quảng Ngãi. Mục đích sử dụng: Đất ở tại nông thôn; Thời hạn sử dụng: Lâu dài; Nguồn gốc sử dụng: Nhà nước giao đất có thu tiền sử dụng đất, Đất được Sở Tài nguyên và Môi trường tỉnh Quảng Ngãi cấp giấy chứng nhận quyền sử dụng đất ngày 14/6/2017, số vào sổ cấp giấy chứng nhận: CS01056, số giấy chứng nhân quyền sử dụng đất; CG 939889, cấp cho ông Lê Ngọc Vinh, bà Trần Thị Hoa. Ngày 24/12/2021 chỉnh lý trang 03 chuyển nhượng cho bà Huỳnh Thị Thiên Nga, CCCD số 051173011226, địa chỉ: Thôn 1, xã Đức Nhuận (nay là xã Long Phụng) tỉnh Quảng Ngãi. Theo hồ sơ số 006295.CN005.
Giới cận thửa đất: Phía Đông giáp thửa đất số 629; Phía Tây giáp thửa đất số 627; Phía Nam giáp mương nước; Phía Bắc giáp đường đi bê tông (Tây Bồ Đề đi Đức Hiệp) ranh giới (bốn phía) của thửa đất được phân định bằng cột mốc bê tông.
(Thông tin chi tiết tài sản theo Biên bản kê biên, xử lý tài sản ngày 23 tháng 6 năm 2026 của Chấp hành viên Thi hành án dân sự tỉnh Quảng Ngãi).
Giá khởi điểm: 413.784.168 đồng (Bốn trăm mười ba triệu bảy trăm tám mươi bốn ngàn một trăm sáu mươi tám đồng).
Lưu ý: Giá của tài sản trên chưa bao gồm thuế, phí, lệ phí và các chi phí khác (nếu có). Người trúng đấu giá có trách nhiệm liên hệ với cơ quan có thẩm quyền để thực hiện việc nộp các khoản thuế, phí, lệ phí theo quy định nhằm hoàn tất thủ tục đăng ký quyền sở hữu, sử dụng tài sản trúng đấu giá.
Đối với thuế thu nhập cá nhân phát sinh từ việc chuyển nhượng tài sản (nếu có), cơ quan thi hành án dân sự khấu trừ từ số tiền thu được do bán đấu giá tài sản, tạm tính theo mức 2% trên giá trúng đấu giá để nộp ngân sách nhà nước. Nghĩa vụ thuế chính thức được thực hiện theo mức xác định của cơ quan thuế có thẩm quyền. Trường hợp số thuế phải nộp lớn hơn số tiền đã khấu trừ thì người có nghĩa vụ nộp thuế có trách nhiệm nộp bổ sung theo quy định. Trường hợp pháp luật có quy định hoặc các bên có thỏa thuận khác về việc thực hiện nghĩa vụ thuế thì thực hiện theo quy định hoặc thỏa thuận đó.
Tài liệu liên quan
| Đính kèm | Dung lượng |
|---|---|
| Thong bao dau gia.docx_1.pdf | 503.67 KB |
| Quy che dau gia_6.pdf | 627.48 KB |
| Phieu dang ky_7.docx | 21.23 KB |